Lạm phát âm thầm ăn mòn tiền tiết kiệm: người làm công ăn lương nên làm gì?
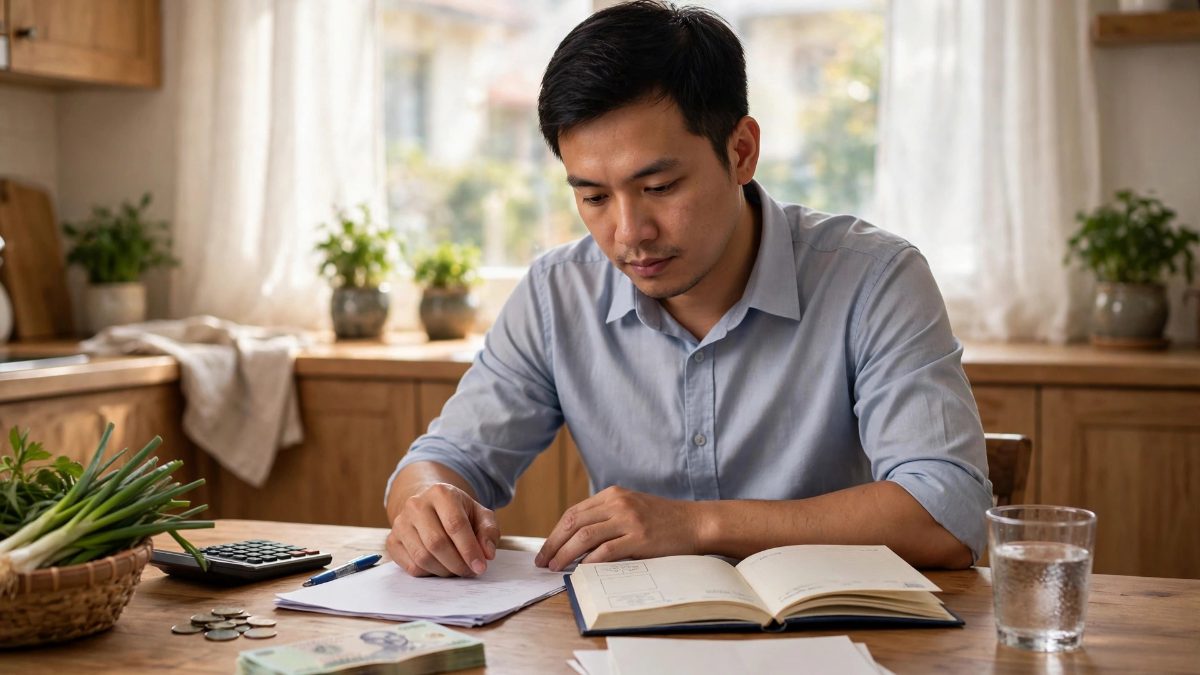
Lạm phát không ập đến ầm ĩ, mà bào mòn sức mua từng chút một. Người làm công ăn lương vẫn có nhiều việc làm được để bảo vệ tiền tiết kiệm của mình.
Lạm phát hiếm khi đến ầm ĩ như một cơn bão. Nó đến âm thầm, qua giá bát phở tăng thêm vài nghìn đồng, qua hóa đơn điện nước nhích lên từng tháng, qua cảm giác lương vẫn vậy mà cuối tháng tiền cứ thiếu trước hụt sau. Người làm công ăn lương không kiểm soát được giá cả chung, nhưng vẫn có nhiều việc làm được để tiền tiết kiệm của mình không bị bào mòn trong im lặng.
Hiểu đúng kẻ thù: sức mua, không phải con số
Sai lầm đầu tiên là chỉ nhìn vào số dư tài khoản mà quên mất sức mua của số tiền đó. Một trăm triệu đồng gửi tiết kiệm năm năm trước và một trăm triệu đồng hôm nay mua được hai lượng hàng hóa rất khác nhau. Vì vậy, câu hỏi quan trọng không phải là tiết kiệm được bao nhiêu, mà là số tiền tiết kiệm được còn mua được bao nhiêu thứ cần thiết sau vài năm nữa.
Người làm công ăn lương nên tập thói quen nhìn vào chi tiêu thực tế của gia đình mình thay vì tin vào cảm giác chung chung. Ghi lại chi tiêu trong hai ba tháng sẽ cho thấy tiền đang chảy đi đâu, khoản nào tăng nhanh nhất, và đâu là khoản có thể cắt giảm mà không ảnh hưởng nhiều đến chất lượng sống. Không có bảng ghi chép, mọi kế hoạch chống lạm phát đều chỉ là ước đoán.
Quỹ dự phòng phải đi trước mọi khoản đầu tư
Trước khi nghĩ đến chuyện sinh lời, hãy đảm bảo gia đình có một khoản dự phòng đủ sống trong vài tháng nếu thu nhập bị gián đoạn. Khoản này nên để ở nơi rút ra được ngay khi cần, như tài khoản tiết kiệm linh hoạt, và chỉ dùng cho trường hợp thật sự khẩn cấp như mất việc, ốm đau hay sửa chữa lớn trong nhà.
Chia tiền ra nhiều giỏ, theo mục đích
Một nguyên tắc đơn giản mà hiệu quả là chia tiền theo mục đích thay vì dồn vào một chỗ. Tiền chi tiêu hằng tháng để riêng, tiền dự phòng để riêng, tiền cho mục tiêu dài hạn như mua nhà hay học hành của con để riêng, và chỉ phần còn lại mới nghĩ đến chuyện đầu tư sinh lời. Mỗi giỏ có một quy tắc khác nhau: giỏ ngắn hạn cần an toàn và thanh khoản, giỏ dài hạn mới chấp nhận biến động để đổi lấy lợi nhuận cao hơn.
Tăng thu nhập là cách chống lạm phát bền nhất
Tiết kiệm và đầu tư chỉ là một nửa câu chuyện. Nửa còn lại, và thường là quan trọng hơn với người làm công ăn lương, là tăng thu nhập theo kịp giá cả. Một kỹ năng mới, một chứng chỉ nghề, hay một nguồn thu phụ phù hợp với thời gian rảnh có thể tạo ra khác biệt lớn hơn nhiều so với việc cố cắt giảm thêm vài trăm nghìn đồng chi tiêu mỗi tháng.
Những khoản không nên cắt
Khi vật giá leo thang, phản xạ đầu tiên của nhiều gia đình là cắt giảm mọi thứ, kể cả sức khỏe và học hành. Đây là khoản cắt nguy hiểm nhất, vì tiền tiết kiệm được hôm nay có thể phải trả gấp nhiều lần sau này dưới dạng viện phí hay cơ hội nghề nghiệp đã mất. Ăn uống đủ chất, khám sức khỏe định kỳ và đầu tư cho việc học của bản thân và con cái là những khoản nên giữ lại cuối cùng, không phải cắt đầu tiên.
Cuối cùng, chống lạm phát không phải là một mẹo tài chính làm một lần rồi xong, mà là thói quen sống: theo dõi chi tiêu, giữ quỹ dự phòng, chia tiền theo mục đích, và liên tục nâng cao giá trị của chính mình. Người làm công ăn lương không cần trở thành chuyên gia tài chính, chỉ cần kỷ luật với vài nguyên tắc đơn giản và kiên trì thực hiện qua nhiều năm.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Kinh tế cuối năm: ba tín hiệu người tiêu dùng nên để ý
Giá điện giảm, thuế xăng về 0%, sức mua bán lẻ phục hồi và du lịch bước vào mùa cao điểm là ba tín hiệu người tiêu dùng nên nắm rõ trước mùa mua sắm cuối năm.
AASC và Sứ Mệnh 35 Năm Nâng Tầm Vị Thế Kiểm Toán Độc Lập Việt Nam
Khám phá hành trình 35 năm của AASC - biểu tượng của bản lĩnh và đạo đức nghề nghiệp, góp phần nâng tầm vị thế ngành kiểm toán độc lập Việt Nam. Đọc ngay!
"Vàng đen" Việt Nam bứt phá, chiếm lĩnh hơn 80% thị phần hồ tiêu Mỹ
Xuất khẩu hồ tiêu Việt Nam tăng trưởng mạnh trong quý I, đặc biệt thống trị thị trường Mỹ với 80,74% thị phần. Xem ngay phân tích chi tiết về tiềm năng vàng đen!
Giá cà phê hôm nay giảm nhẹ: Áp lực dư cung toàn cầu gây biến động
Giá cà phê hôm nay giảm 300-500 đồng/kg tại Tây Nguyên. Chuyên gia cảnh báo áp lực dư cung từ Brazil ảnh hưởng dài hạn. Xem ngay phân tích chi tiết tại đây!