Thẻ tín dụng dùng sao cho không thành gánh nặng cuối tháng
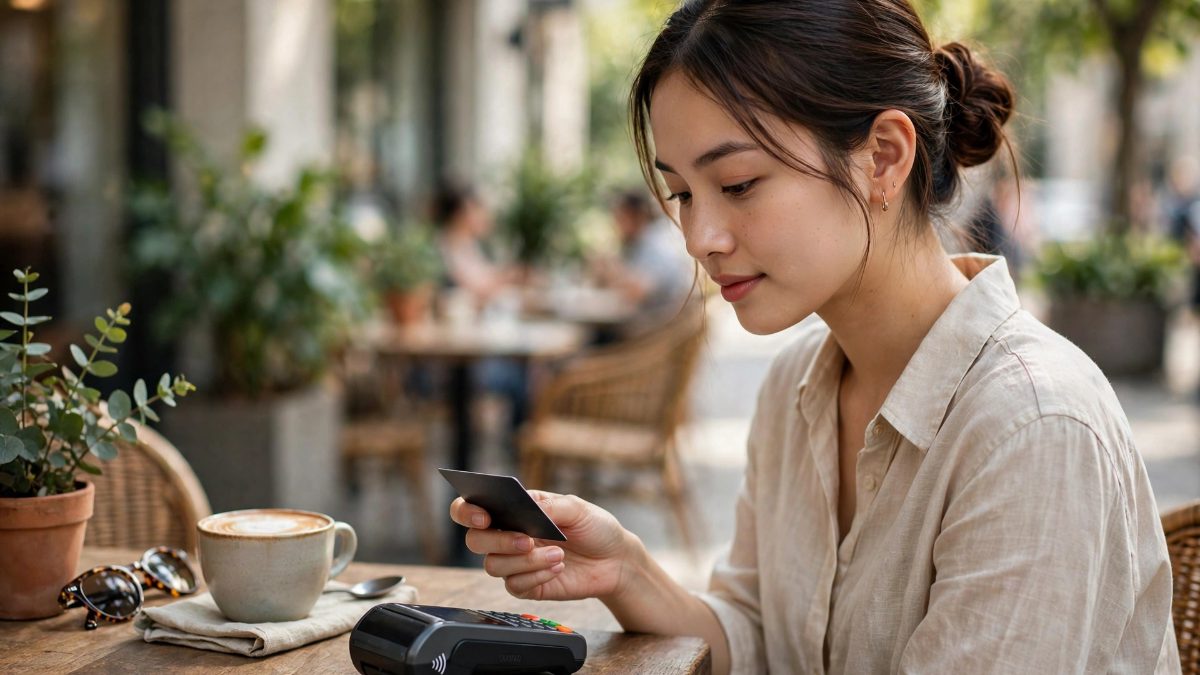
Thẻ tín dụng là công cụ tài chính tiện lợi, nhưng cũng là con dao hai lưỡi. Dùng đúng cách, nó giúp bạn quản lý chi tiêu tốt hơn và hưởng nhiều ưu đãi. Dùng sai cách, nó trở thành gánh nặng lãi suất kéo dài nhiều tháng.
Thẻ tín dụng có mặt trong ví của hầu hết người đi làm thành phố. Nó tiện lợi: không cần mang nhiều tiền mặt, mua hàng trực tuyến dễ dàng, có thể trả góp những món đồ lớn, lại còn được hoàn tiền hay tích điểm. Nhưng cũng chính chiếc thẻ nhỏ ấy là nguyên nhân khiến nhiều người rơi vào vòng xoáy nợ nần: tiêu trước trả sau, tháng này chưa trả hết tháng sau đã tiêu tiếp, lãi suất chồng lãi suất, và đến một lúc nào đó, số tiền phải trả mỗi tháng lớn hơn cả thu nhập.
Vấn đề không nằm ở bản thân chiếc thẻ, mà nằm ở cách dùng. Thẻ tín dụng về bản chất là một khoản vay ngắn hạn: ngân hàng cho bạn vay tiền để chi tiêu, và nếu bạn trả đủ trong thời gian miễn lãi, bạn không mất thêm đồng nào. Nhưng nếu bạn chỉ trả tối thiểu mỗi tháng, phần còn lại sẽ bị tính lãi với mức lãi suất rất cao, thường là 20-30% một năm. Hiểu rõ cơ chế này là bước đầu tiên để dùng thẻ một cách an toàn.
Nguyên tắc vàng: trả đủ, trả đúng hạn
Có một nguyên tắc duy nhất mà mọi người dùng thẻ tín dụng cần ghi nhớ: mỗi tháng trả đủ toàn bộ số tiền đã chi tiêu, và trả đúng hạn. Khi làm được điều này, thẻ tín dụng trở thành một công cụ miễn phí: bạn được dùng tiền của ngân hàng trong 45-55 ngày mà không mất lãi, lại còn được hưởng các ưu đãi hoàn tiền, tích điểm hay giảm giá. Nhưng chỉ cần một tháng không trả đủ, lãi suất sẽ bắt đầu tính trên toàn bộ dư nợ, và khoản lãi đó sẽ lớn hơn nhiều so với mọi ưu đãi bạn từng nhận được.
Chỉ tiêu trong khả năng chi trả, không tiêu theo hạn mức
Sai lầm phổ biến nhất khi dùng thẻ tín dụng là tiêu theo hạn mức thay vì tiêu theo thu nhập. Ngân hàng cấp cho bạn hạn mức 50 triệu không có nghĩa là bạn có 50 triệu để tiêu. Hạn mức chỉ là giới hạn vay tối đa, còn khả năng chi trả thực tế của bạn vẫn là thu nhập mỗi tháng trừ đi các khoản chi cố định. Một nguyên tắc an toàn là tổng chi tiêu qua thẻ mỗi tháng không nên vượt quá 30-40% thu nhập, và tuyệt đối không chi tiêu những khoản mà bạn không thể trả đủ trong tháng đó.
Tận dụng ưu đãi mà không bị ưu đãi dắt mũi
Hoàn tiền, tích điểm, giảm giá khi mua sắm, trả góp 0%: những ưu đãi của thẻ tín dụng rất hấp dẫn, nhưng chúng chỉ có lợi khi bạn mua những thứ mình thực sự cần. Mua một món đồ không cần thiết chỉ vì được giảm giá 20% vẫn là lãng phí 80% số tiền còn lại. Tương tự, trả góp 0% nghe có vẻ miễn phí, nhưng nếu bạn mua một món đồ vượt quá khả năng chi trả chỉ vì được trả góp, bạn đang tự tạo ra một khoản nợ dài hạn cho mình.
Khi nào nên dùng một thẻ, khi nào nên dùng nhiều thẻ?
Nhiều người có thói quen mở nhiều thẻ tín dụng để tận dụng ưu đãi của từng thẻ. Cách này có thể hiệu quả nếu bạn quản lý tốt, nhưng cũng dễ dẫn đến việc mất kiểm soát: mỗi thẻ một ngày sao kê khác nhau, một hạn mức khác nhau, và tổng chi tiêu qua tất cả các thẻ có thể vượt xa thu nhập mà bạn không nhận ra. Với hầu hết mọi người, một đến hai chiếc thẻ là đủ: một thẻ chính dùng hằng ngày, và một thẻ dự phòng cho trường hợp khẩn cấp hoặc cho những giao dịch đặc biệt.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
AASC và Sứ Mệnh 35 Năm Nâng Tầm Vị Thế Kiểm Toán Độc Lập Việt Nam
Khám phá hành trình 35 năm của AASC - biểu tượng của bản lĩnh và đạo đức nghề nghiệp, góp phần nâng tầm vị thế ngành kiểm toán độc lập Việt Nam. Đọc ngay!
VN-Index Lập Đỉnh Lịch Sử: Kịch Bản Nào Cho Tuần Giao Dịch Mới?
VN-Index lập đỉnh 1.924 điểm, liệu đà tăng có tiếp diễn? Chuyên gia phân tích kịch bản, vùng hỗ trợ và chiến lược giải ngân tối ưu cho nhà đầu tư. Xem ngay!
Mỹ cân nhắc tạm dừng thuế xăng liên bang: Liệu có hạ nhiệt giá nhiên liệu?
Mỹ cân nhắc tạm ngừng thu thuế xăng liên bang để giảm áp lực chi phí cho người dân. Liệu giải pháp này có đủ hiệu quả khi giá nhiên liệu vẫn neo cao? Xem phân tích.
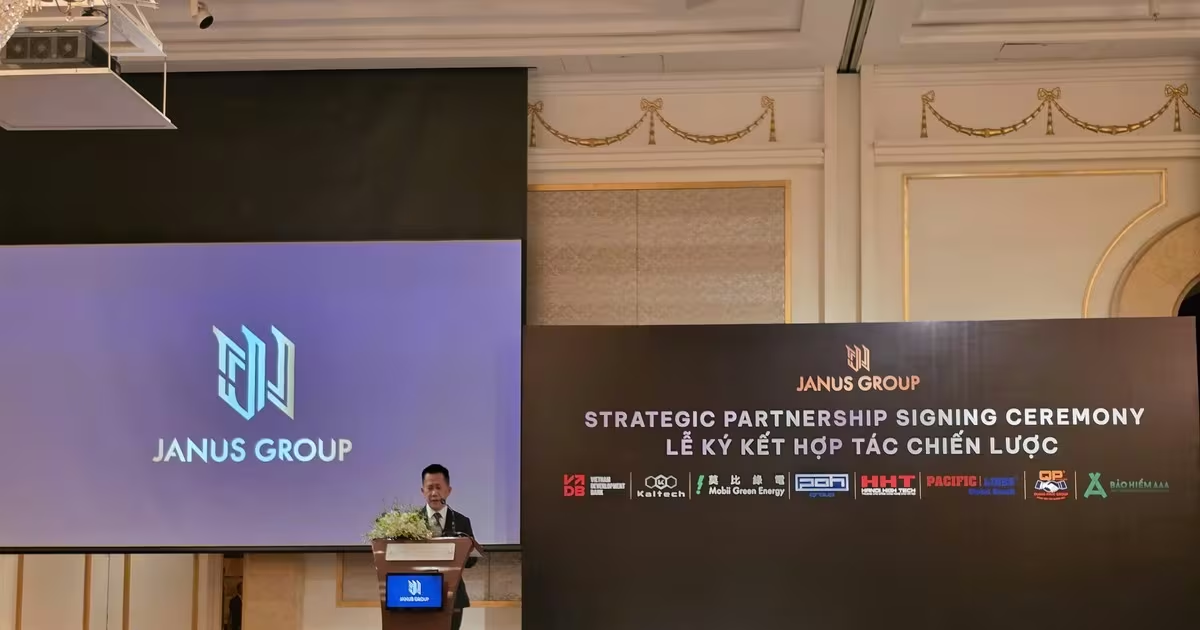
Giải mã tham vọng tỷ USD của Janus Group (TCO) sau loạt hợp tác chiến lược
Janus Group (TCO) công bố 8 hợp tác chiến lược, nhắm tới danh mục dự án 2 tỷ USD. Khám phá chi tiết chiến lược M&A, năng lượng xanh và triển vọng cổ phiếu TCO!